Parcours client assurance : simplifier les démarches
Camille Lefort
juillet 25, 2026 • 23 min de lecture
Dans l’assurance, la qualité perçue ne dépend plus seulement d’un bon niveau de garanties. Elle se joue désormais dans la fluidité des échanges, la lisibilité des offres, la rapidité de traitement et la capacité à rassurer au bon moment. Entre la demande de devis, la souscription, la gestion d’un sinistre, l’évolution du contrat et, parfois, la résiliation, chaque interaction influence durablement la confiance. Pour les PME, mutuelles et réseaux de courtage, le sujet n’est donc plus cosmétique : il touche directement la conversion, les coûts de gestion, le taux de rétention et la recommandation.
Le défi est connu : le parcours client en assurance reste complexe par nature. Il implique des contrôles, des justificatifs, un devoir de conseil et une forte exigence de traçabilité. Pourtant, cette complexité n’a pas à être subie par l’assuré. Les acteurs les plus performants simplifient les démarches sans affaiblir la conformité. Ils rendent les processus plus progressifs, plus clairs et mieux orchestrés. Cette approche produit un double effet : une meilleure expérience client et une organisation plus rentable.
- Le devis constitue souvent le premier moment de vérité et conditionne la conversion.
- La souscription doit réduire l’effort tout en sécurisant le devoir de conseil.
- Le sinistre reste l’étape la plus émotionnelle et la plus déterminante pour la satisfaction.
- L’automatisation améliore la joignabilité, la rapidité et la qualité des dossiers.
- Le téléphone demeure un canal critique, même dans un parcours très digitalisé.
- Les indicateurs clés à suivre sont le CES, le NPS, le CSAT, les délais et le taux de dossiers incomplets.
Parcours client assurance : pourquoi la simplification des démarches est devenue un levier de performance
Le parcours client assurance n’est pas compliqué par accident. Il additionne des contraintes légitimes : évaluation du risque, collecte de données, vérification de pièces, obligations d’information, lutte contre la fraude et traçabilité. Le problème apparaît lorsque cette mécanique interne se déverse telle quelle sur l’assuré. Dans ce cas, le client ne perçoit pas la rigueur du processus, mais une succession de frictions. C’est précisément là que la simplification change tout.
Simplifier ne signifie pas enlever des étapes indispensables. Cela consiste à retirer la ressaisie, à clarifier les demandes, à hiérarchiser l’information et à guider l’utilisateur sans le noyer. Pour un dirigeant de PME qui compare plusieurs offres, quelques irritants suffisent à faire basculer la décision : un devis trop technique, un délai flou, un conseiller difficile à joindre, ou un formulaire qui demande la même donnée trois fois. À l’inverse, un parcours bien pensé produit un sentiment de maîtrise et de sécurité.
Prenons l’exemple de Clara, directrice d’une entreprise de 120 salariés, qui cherche une couverture prévoyance collective. Elle veut comprendre rapidement les garanties, obtenir un devis cohérent, finaliser le dossier sans aller-retour inutile et savoir qui contacter en cas de blocage. Si son interlocuteur lui propose un chemin progressif, avec un langage simple et des réponses rapides, la perception de valeur grimpe immédiatement. Ce n’est pas seulement du confort. C’est un facteur direct de conversion.
À retenir : dans l’assurance, la simplification efficace réduit l’effort du client sans réduire le niveau de protection ni la conformité.
Les entreprises qui avancent le plus vite s’appuient sur trois leviers très concrets. D’abord, la clarté : expliquer pourquoi une information est demandée et ce qu’elle permet d’obtenir. Ensuite, la progressivité : demander le minimum utile au départ, puis compléter seulement si nécessaire. Enfin, la continuité : faire circuler les informations d’un canal à l’autre pour éviter au client de répéter son histoire.
- Clarté : garanties, exclusions, délais et étapes expliqués en langage compréhensible.
- Progressivité : logique d’entonnoir pour alléger les premières interactions.
- Continuité : pré-remplissage, historique partagé et suivi unifié.
- Réactivité : accusé de réception immédiat et délai annoncé.
- Personnalisation : recommandations adaptées au profil réel de l’assuré.
Cette logique rejoint ce que l’on observe dans des analyses sectorielles comme les pratiques qui fluidifient le parcours client assurance ou encore les étapes clés d’un parcours client structuré. Dans les deux cas, le point commun est clair : plus les points de contact sont cohérents, plus l’expérience client devient persuasive et rassurante.
Le gain n’est pas uniquement commercial. Une démarche plus lisible réduit aussi les erreurs de saisie, les relances manuelles et les abandons en cours de processus. Pour une PME ou un cabinet de courtage, cela signifie moins de charge de back-office et une meilleure allocation des conseillers sur les moments où l’humain crée vraiment de la valeur. En assurance, cette frontière est décisive : l’automatisation traite le standard, l’expert intervient sur le conseil, l’arbitrage et l’empathie.
Les standards du commerce en ligne ont, en quelques années, changé la tolérance des assurés à la lenteur. Un client accepte de fournir des justificatifs. Il n’accepte plus de rester sans nouvelles. Il comprend qu’une couverture dépend d’exclusions. Il n’accepte plus qu’elles soient découvertes trop tard. Cette évolution rebat les cartes concurrentielles. Les compagnies qui traduisent leur complexité en simplicité visible prennent une longueur d’avance durable.
Découvrez AirAgent si vous souhaitez réduire l’attente téléphonique dès les premières étapes du parcours et sécuriser la prise en charge des demandes récurrentes.
La simplification du parcours client assurance n’est donc pas une amélioration de surface. C’est un levier qui relie acquisition, satisfaction et fidélisation. La première grande épreuve de cette promesse se joue dès la demande de devis et la souscription, là où l’assuré décide s’il vous fait confiance ou non.
Devis et souscription en assurance : fluidifier les démarches sans sacrifier le devoir de conseil
La demande de devis représente souvent le premier contact réel entre un prospect et une marque d’assurance. C’est un moment bref, mais à très forte intensité décisionnelle. Si le devis semble confus, le client suppose que le contrat le sera aussi. Si la réponse tarde, il imagine que la gestion future sera lente. Le devis n’est donc pas un simple document commercial. C’est la première preuve tangible de votre qualité de service.
Pour être efficace, un devis doit répondre à trois critères. Il doit être clair, en présentant les garanties et les exclusions de manière visible. Il doit être rapide, grâce à des outils de simulation ou à une capacité de rappel efficace. Il doit être personnalisé, afin que le prospect comprenne immédiatement en quoi l’offre correspond à sa situation. Un devis générique rassure peu. Un devis contextualisé crée un début de relation.
Dans la pratique, beaucoup d’irritants apparaissent dès cette phase. Jargon trop dense, comparatifs incomplets, étapes peu lisibles, absence d’explication sur les pièces demandées. Or, un prospect compare rarement seulement les prix. Il compare surtout la facilité de compréhension. C’est pourquoi les meilleures équipes commerciales adoptent un principe simple : faire comprendre avant de faire signer.
Conseil : remplacez les formulations techniques par des conséquences concrètes. Au lieu de décrire une franchise de manière abstraite, expliquez ce que l’assuré paiera réellement en cas de sinistre.
La souscription, elle, constitue le vrai basculement. C’est à ce moment que l’engagement réciproque se formalise. Un bon processus de souscription doit accompagner cinq étapes essentielles :
- Analyser les besoins avec des questions utiles et compréhensibles.
- Présenter les produits adaptés au profil et au contexte du client.
- Identifier la formule pertinente grâce à des comparaisons simples.
- Choisir le niveau de protection en équilibrant couverture et budget.
- Expliquer les exclusions pour prévenir les malentendus futurs.
Cette structure peut sembler évidente, mais elle est souvent brouillée par des logiques internes. Le service commercial veut aller vite, la conformité veut des preuves, le back-office veut des dossiers complets. Si ces objectifs ne sont pas orchestrés, le client se retrouve au milieu d’un système qu’il ne comprend pas. La solution consiste à scénariser le processus, en donnant au prospect des repères visibles : étape en cours, avancement du dossier, temps estimé et possibilité d’obtenir une aide immédiate.
| Niveau de maturité | Organisation de la souscription | Effet sur l’expérience client | Effet sur les coûts |
|---|---|---|---|
| Basique | Formulaires statiques, échanges e-mail, validation manuelle | Compréhension faible, ruptures fréquentes | Charge élevée, relances nombreuses |
| Intermédiaire | Portail en ligne, dépôt de pièces, signature électronique | Parcours plus fluide, mais fragile en cas d’exception | Productivité en hausse |
| Avancé | Automatisation, pré-remplissage, orchestration omnicanale | Effort réduit, décision plus rapide | Réduction nette des coûts de traitement |
Le devoir de conseil, souvent perçu comme une contrainte, peut devenir un avantage compétitif. Lorsqu’un conseiller reformule les besoins du client, explique les écarts entre deux niveaux de couverture et trace les décisions prises, il rassure. Le client sent qu’il ne signe pas un produit abstrait, mais une solution cohérente avec sa situation. Ce ressenti protège aussi la relation en cas de désaccord futur. Une exclusion bien expliquée en amont est mieux acceptée qu’une exclusion découverte au moment d’un sinistre.
Pour approfondir ce sujet, cet éclairage sur l’optimisation du parcours client assurance complète utilement les enjeux de lisibilité et de réassurance. De la même manière, les méthodes pour améliorer l’expérience client montrent combien la pédagogie compte autant que la technologie.
Calculez votre ROI avec AirAgent si vos équipes passent encore trop de temps à qualifier les demandes entrantes avant même l’émission d’un devis.
Une souscription fluide repose donc sur un équilibre précis : suffisamment d’informations pour sécuriser la conformité, suffisamment de simplicité pour ne pas casser l’élan commercial. Quand cet équilibre est trouvé, le parcours ne paraît plus administratif. Il devient convaincant.
Cette exigence devient encore plus critique lors d’un sinistre, là où l’assuré n’évalue plus une promesse commerciale, mais la réalité concrète du service rendu.
Gestion des sinistres : le moment de vérité qui fait basculer la satisfaction en assurance
Peu d’étapes sont aussi décisives que la gestion d’un sinistre. Avant cet événement, l’assuré juge surtout un discours, une offre et une capacité de réponse. Pendant un sinistre, il juge les faits. Le contrat prend alors une dimension très concrète. Est-il simple de déclarer ? Les pièces à fournir sont-elles compréhensibles ? Le dossier avance-t-il sans silence prolongé ? La différence entre une compagnie perçue comme fiable et une compagnie perçue comme distante se joue souvent ici.
Le premier enjeu concerne la déclaration. Plus les canaux sont variés, plus la prise en charge est facile. Application mobile, site web, téléphone et messagerie doivent permettre de lancer un dossier sans friction. Mais la multiplicité des points d’entrée ne suffit pas. Il faut une cohérence de traitement. Un client qui déclare en ligne puis appelle ne doit jamais recommencer depuis zéro. Cette continuité réduit fortement le Customer Effort Score, c’est-à-dire l’effort ressenti par le client pour obtenir une réponse.
Les meilleures organisations confirment immédiatement la réception de la déclaration et donnent un cadre : prochaines étapes, pièces attendues, délai indicatif, canal de suivi. Cette simple séquence réduit l’anxiété. Dans un contexte de sinistre auto ou habitation, l’assuré ne demande pas seulement une indemnisation. Il demande de la visibilité. L’information devient donc un service à part entière.
Attention : un dossier techniquement conforme mais silencieux pendant plusieurs jours dégrade plus la perception client qu’un dossier complexe mais régulièrement expliqué.
La deuxième étape sensible est l’instruction du dossier. C’est là que les technologies ont un impact immédiat. Les formulaires pré-remplis, l’analyse documentaire automatisée, l’expertise à distance ou l’imagerie 3D permettent de raccourcir les échanges. Surtout, elles réduisent les erreurs humaines et les demandes de pièces inutiles. Pour un responsable CX, le gain n’est pas seulement interne. Il se traduit en baisse des appels de relance, en réduction du stress client et en meilleure satisfaction globale.
- Formulaires intelligents pour limiter les oublis.
- Assistants virtuels pour guider la collecte des justificatifs.
- Suivi en temps réel via application, SMS ou e-mail.
- Expertise à distance pour accélérer certains dossiers.
- Coordination partenaires pour fluidifier réparation et indemnisation.
L’indemnisation, enfin, reste le point le plus sensible. Lorsqu’une clôture rapide est possible, viser moins de dix jours crée un avantage fort. Encore faut-il rendre le calcul intelligible. Un versement rapide mais incompréhensible laisse place à la frustration. À l’inverse, une indemnisation clairement expliquée, même si elle intègre une franchise ou une limite contractuelle, est mieux acceptée. La pédagogie protège la confiance.
Le secteur le confirme régulièrement : l’IA et l’automatisation améliorent les indicateurs de parcours lorsqu’elles ciblent les tâches répétitives et documentaires. Cette analyse sur l’optimisation des KPIs assureurs par l’IA illustre bien ce déplacement de valeur. L’enjeu n’est pas de remplacer le gestionnaire, mais de lui rendre du temps utile.
Dans cette phase, le téléphone garde une place singulière. Lorsqu’un client est confronté à un dommage, il veut souvent une voix, pas seulement un écran. Si l’attente dépasse quelques minutes ou si le routage est inefficace, toute la chaîne de satisfaction s’effondre. C’est pourquoi l’automatisation vocale devient stratégique, en particulier lors des pics saisonniers ou climatiques.
Dans ce contexte, essayez l’agent vocal IA d’AirAgent pour absorber les déclarations simples, qualifier les demandes urgentes et orienter immédiatement vers la bonne équipe.
Un sinistre bien géré ne se résume donc pas à une bonne exécution technique. Il combine rapidité, clarté et présence. C’est cette triade qui transforme un moment de tension en preuve de fiabilité. Et c’est elle qui prépare la suite du parcours : l’adaptation du contrat, la reconduction et la fidélisation.
Digitalisation, automatisation et omnicanal : les outils qui simplifient réellement le parcours client
La digitalisation de l’assurance a longtemps été réduite à la mise en ligne de documents ou à la dématérialisation d’une signature. Ce stade est dépassé. Aujourd’hui, la vraie valeur provient de l’orchestration des canaux, de l’automatisation des contrôles et de la circulation fluide de l’information. Pour une PME ou un assureur de taille intermédiaire, la bonne question n’est plus “faut-il digitaliser ?”, mais “quelles briques apportent le meilleur retour sur investissement ?”.
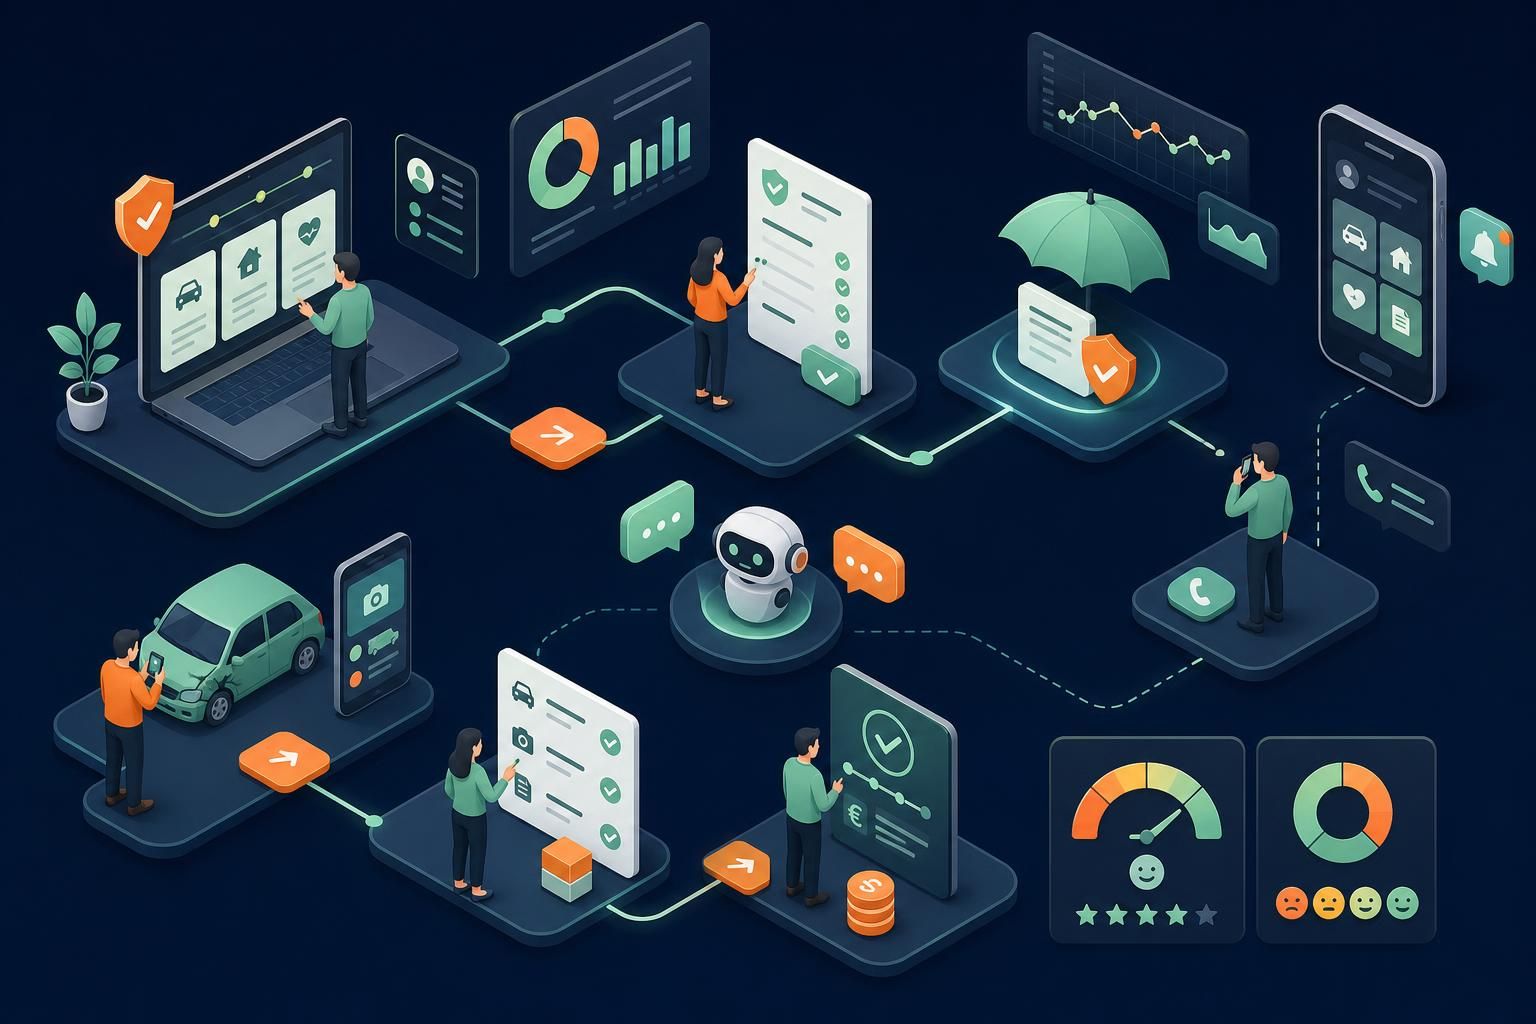
En pratique, trois familles d’outils se distinguent. D’abord, les solutions de collecte intelligente : formulaires progressifs, dépôt sécurisé de pièces et pré-remplissage. Ensuite, les outils de décision et de contrôle : analyse documentaire, scoring de confiance, alertes d’anomalie. Enfin, les briques de finalisation et de suivi : signature électronique, relances automatiques, notifications omnicanales et suivi d’avancement. L’intérêt de cet ensemble est simple : il raccourcit les délais sans dégrader la qualité de preuve.
Le canal téléphonique reste pourtant le grand angle mort de nombreux projets. Beaucoup d’acteurs ont amélioré leur site ou leur application, mais la voix demeure saturée, peu pilotée et mal intégrée aux autres canaux. Or, c’est précisément dans les moments de doute que l’assuré appelle. Un parcours digital performant mais un standard lent créent une contradiction forte. Le client retient l’attente, pas la sophistication du portail.
Bon à savoir : les gains les plus rapides proviennent souvent d’une automatisation ciblée des appels, des relances et de la qualification des demandes, avant même un grand projet de refonte globale.
L’omnicanal ne consiste pas à être présent partout. Il consiste à attribuer à chaque canal un rôle clair. Le self-service convient aux attestations, aux modifications simples ou au suivi. Le chat et la messagerie conviennent aux demandes d’information. La voix reste essentielle pour les situations émotionnelles, ambiguës ou urgentes. Si cette répartition n’est pas conçue, l’entreprise multiplie les canaux sans diminuer l’effort. C’est l’une des raisons pour lesquelles le choix d’un logiciel de parcours client adapté devient structurant.
Mesurer l’efficacité de cette digitalisation suppose aussi de suivre les bons indicateurs. Le CES mesure l’effort fourni, le NPS la propension à recommander, le CSAT la satisfaction ponctuelle. À cela s’ajoutent les délais de bout en bout, le taux de dossiers incomplets et le taux d’abandon téléphonique. Les décideurs les plus avancés croisent ces données avec les verbatims clients pour distinguer les irritants visibles des causes racines.
Pour structurer cette boucle d’amélioration, les ressources comme un questionnaire de satisfaction client bien construit ou une plateforme voix du client aident à industrialiser l’écoute. Ce point est déterminant : mesurer sans agir ne sert qu’à constater. Il faut relier les retours à des décisions opérationnelles.
Dans les entreprises les plus performantes, un rituel simple fonctionne particulièrement bien : revue hebdomadaire des verbatims, écoute d’appels marquants, décision sur trois corrections immédiates. Cette discipline paraît modeste. En réalité, elle évite que les irritants s’installent et deviennent des motifs de résiliation. La digitalisation utile n’est pas spectaculaire. Elle est régulière, mesurée et connectée au terrain.
Automatisez vos appels avec AirAgent pour traiter les demandes récurrentes 24/7, améliorer la joignabilité et soulager vos équipes lors des pics d’activité.
Lorsqu’elle est bien pilotée, l’automatisation ne déshumanise pas la relation. Elle protège le temps humain pour ce qui exige réellement de l’écoute, de la pédagogie et de l’arbitrage. C’est précisément ce qui fait la différence au moment de la reconduction ou d’une résiliation.
Reconduction, fidélisation et résiliation : transformer les étapes sensibles en avantage concurrentiel
La reconduction d’un contrat d’assurance est souvent traitée comme une formalité administrative. C’est une erreur coûteuse. Pour l’assuré, ce moment fonctionne comme un audit silencieux de la valeur reçue pendant l’année écoulée. A-t-il été bien accompagné ? Les garanties sont-elles toujours adaptées ? Les échanges ont-ils été simples ? Si la réponse est mitigée, la comparaison concurrentielle commence immédiatement. La reconduction devient alors un point de bascule pour la fidélisation.
Une stratégie efficace consiste d’abord à remettre le client au centre. Un bilan personnalisé, même succinct, renforce la perception de suivi. Il peut rappeler les garanties utilisées, les changements de situation détectés et les options disponibles. Dans une logique de personnalisation, les événements de vie jouent un rôle majeur : mariage, naissance, déménagement, achat immobilier, évolution de l’activité pour une PME. Un contrat figé paraît vite décalé. Un contrat réévalué paraît utile.
Les rappels automatiques facilitent cette démarche, mais ils ne suffisent pas. La valeur vient de la qualité du message. Un simple avis d’échéance n’engage pas. Un message qui met en perspective la couverture, les avantages acquis et les ajustements possibles crée une relation plus solide. C’est ici que la fidélisation cesse d’être un mot d’ordre et devient un processus piloté.
À retenir : une reconduction bien préparée réduit le churn, améliore le taux de rétention et coûte beaucoup moins qu’une nouvelle acquisition.
Le taux de rétention reste d’ailleurs un indicateur central. Il mesure la proportion d’assurés qui restent actifs sur une période donnée. Pour les dirigeants, c’est un KPI décisif car il combine satisfaction, compétitivité de l’offre et qualité de service. Un bon taux de rétention signifie une base stable, des coûts d’acquisition mieux amortis et une meilleure valeur vie client. Les articles dédiés à la fidélisation client ou à la stratégie de fidélisation montrent bien que l’expérience vécue pèse autant que le prix.
Il faut aussi parler de la résiliation, sujet souvent mal géré alors qu’il influence fortement l’image de marque. Lorsqu’elle vient de la compagnie, la clé est la clarté : expliquer les raisons, proposer des alternatives quand c’est possible, garder un ton professionnel. Lorsqu’elle vient de l’assuré, la priorité est de comprendre le motif réel. Est-ce une question tarifaire ? Un manque de service ? Une incompréhension sur les garanties ? Sans cette écoute, aucune amélioration structurelle n’est possible.
- Expliquer clairement les motifs de résiliation.
- Proposer une révision du contrat avant le départ définitif.
- Faciliter les démarches administratives pour éviter une fin de relation conflictuelle.
- Recueillir un feedback exploitable pour corriger les irritants récurrents.
- Laisser la porte ouverte à un retour futur du client.
Une sortie bien gérée peut produire un effet paradoxalement positif. Un client qui part en conservant une bonne image pourra revenir plus tard, ou recommander l’entreprise à un tiers. À l’inverse, une résiliation mal traitée alimente le bouche-à-oreille négatif. Dans un marché aussi concurrentiel, cette différence pèse lourd.
Les assureurs les plus matures relient donc reconduction, adaptation des garanties, résiliation et collecte de feedbacks dans une seule logique de pilotage. Ils savent que la satisfaction ne se joue pas sur un point isolé, mais sur l’ensemble du cycle. C’est aussi pour cela qu’un service client bien outillé reste un actif stratégique, et non un centre de coût à minimiser.
Demandez votre audit CX gratuit si vous voulez identifier les frictions qui fragilisent votre rétention et vos renouvellements de contrats.
Au fond, simplifier les démarches en assurance ne consiste pas seulement à accélérer des formulaires. Cela revient à rendre chaque moment décisif plus lisible, plus cohérent et plus rassurant. Les organisations qui l’ont compris construisent une relation plus robuste, parce qu’elles traitent la complexité en interne et livrent au client une expérience maîtrisée.
Comment simplifier un parcours client assurance sans prendre de risques réglementaires ?
La bonne approche consiste à réduire l’effort visible pour l’assuré tout en renforçant la traçabilité interne. Il faut expliquer pourquoi les informations sont demandées, collecter les pièces de façon progressive, archiver les preuves de conseil et automatiser les contrôles répétitifs. La simplification porte sur l’orchestration du processus, pas sur la suppression des obligations.
Quels outils apportent le meilleur retour sur investissement pour améliorer l’expérience client en assurance ?
Les gains les plus rapides viennent généralement de l’analyse documentaire automatisée, de la signature électronique, des relances omnicanales et de l’automatisation du standard téléphonique. Ces outils réduisent les délais, limitent les dossiers incomplets et augmentent la joignabilité, ce qui améliore à la fois la satisfaction et la productivité.
Pourquoi le téléphone reste-t-il essentiel dans un parcours client très digitalisé ?
Parce qu’en cas de doute, d’urgence ou de sinistre, l’assuré cherche une réponse immédiate et rassurante. Le téléphone demeure le canal de réassurance par excellence. Si l’attente est trop longue ou si la demande est mal orientée, l’effort perçu augmente fortement, même si les autres canaux sont performants.
Quels KPI suivre pour piloter la satisfaction en assurance ?
Au-delà du NPS, il faut suivre le Customer Effort Score, le CSAT, les délais de traitement de bout en bout, le taux de dossiers incomplets, le nombre de relances et le taux d’abandon téléphonique. Ces indicateurs relient directement la qualité perçue par le client aux coûts opérationnels et au risque de churn.
Articles connexes
Expérience client formation : organismes et centres
20 min de lecture
Secteurs & MétiersSatisfaction client assurance : enquêtes et amélioration
21 min de lecture
Secteurs & MétiersExpérience client télécom : réduire le churn opérateur
22 min de lecture
Secteurs & MétiersParcours client SaaS : de l’onboarding au renouvellement
21 min de lecture