Satisfaction client assurance : enquêtes et amélioration
Camille Lefort
novembre 7, 2026 • 21 min de lecture
En bref
- Mesurer la satisfaction client en assurance exige de distinguer la qualité de l’accompagnement, la compréhension des garanties et l’issue du dossier.
- Une enquête de satisfaction courte, déclenchée au bon moment, apporte davantage qu’un questionnaire généraliste trop long.
- Les scores doivent être rapprochés des délais, des rappels et des motifs de mécontentement pour guider les investissements.
- La gestion des contestations et l’accueil téléphonique concentrent des possibilités d’amélioration, à condition de préserver l’accès humain.
Satisfaction client en assurance : identifier les moments qui influencent la fidélisation
Un contrat peut rester plusieurs années dans un portefeuille sans donner lieu à une interaction significative. Pourtant, un seul sinistre mal accompagné peut fragiliser cette relation. La fidélisation dépend donc autant de la promesse contractuelle que de sa traduction lorsque l’assuré demande de l’aide.
Prenons Claire, responsable relation client d’un cabinet de courtage fictif de 35 salariés. Son équipe reçoit des demandes d’attestation, des questions sur les cotisations et des déclarations de dommages. Elle souhaite savoir où investir : améliorer l’espace personnel, renforcer le téléphone ou revoir les courriers.
Parcours client assurance : distinguer les irritants administratifs des situations sensibles
Claire commence par examiner les différentes étapes vécues par ses assurés. Une modification d’adresse relève principalement de la simplicité administrative. Un dégât des eaux mobilise aussi des attentes émotionnelles : être rassuré, comprendre les prochaines étapes et identifier un interlocuteur responsable.
- Avant la souscription : comprendre les garanties, exclusions, franchises et conditions d’application.
- Pendant la vie du contrat : obtenir facilement une attestation ou modifier ses coordonnées.
- Lors d’un sinistre : connaître les pièces attendues, les responsabilités et les échéances.
- Au renouvellement : comprendre l’évolution du tarif et vérifier l’adéquation de la couverture.
Cette distinction évite une erreur fréquente : traiter tous les contacts avec le même questionnaire. Le guide du parcours client dans l’assurance aide à relier chaque étape à des attentes précises. L’enjeu consiste ensuite à mesurer la promesse réellement vécue.
Conseil : sélectionnez trois parcours prioritaires avant de multiplier les outils. Retenez leur fréquence, leur charge émotionnelle et leur coût de traitement, plutôt que leur seule visibilité interne.
Si les difficultés concernent surtout les appels sans réponse, examinez d’abord leur répartition horaire et leurs motifs. Pour évaluer une prise en charge complémentaire, découvrez la solution en partant de ces situations concrètes.
Qualité de service en assurance : séparer perception, résultat et prix
Un refus d’indemnisation peut être contractuellement justifié tout en générant une mauvaise appréciation. Inversement, une indemnisation favorable ne prouve pas que le parcours était fluide. Il faut donc interroger séparément la compréhension de la décision, la disponibilité des équipes et l’issue du dossier.
| Situation | Attente dominante | Signal à surveiller |
|---|---|---|
| Demande d’attestation | Rapidité et simplicité | Demandes répétées pour le même document |
| Déclaration de sinistre | Réassurance et visibilité | Appels demandant où en est le dossier |
| Hausse de cotisation | Explication et alternatives | Départs après réception de l’échéancier |
Les analyses de WizVille sur la satisfaction dans l’assurance constituent une lecture complémentaire pour structurer cette réflexion. Un benchmark reste toutefois utile seulement si son périmètre, sa date et sa méthode sont identifiables.
Dans notre exemple, Claire ne cherche pas immédiatement un score global supérieur à celui d’un concurrent. Elle veut comprendre pourquoi certains assurés rappellent après une réponse pourtant considérée comme complète. Cette différence entre traitement interne et compréhension réelle devient son premier chantier.
Elle distingue également les activités de son cabinet de celles de l’assureur. Le courtier peut améliorer ses explications et ses relances sans maîtriser chaque délai d’expertise. Attribuer correctement les causes permet de fixer des engagements crédibles, puis de négocier les améliorations nécessaires avec les partenaires.
Pour étudier cette répartition des demandes, comparez votre accueil actuel avec l’agent vocal d’AirAgent. Incluez dans la comparaison les transferts, les rappels et les interventions nécessaires des conseillers.
Le bon point de départ n’est pas un objectif de note : c’est un moment du parcours dont l’entreprise peut améliorer concrètement la maîtrise.
Enquête de satisfaction assurance : construire un questionnaire court et exploitable
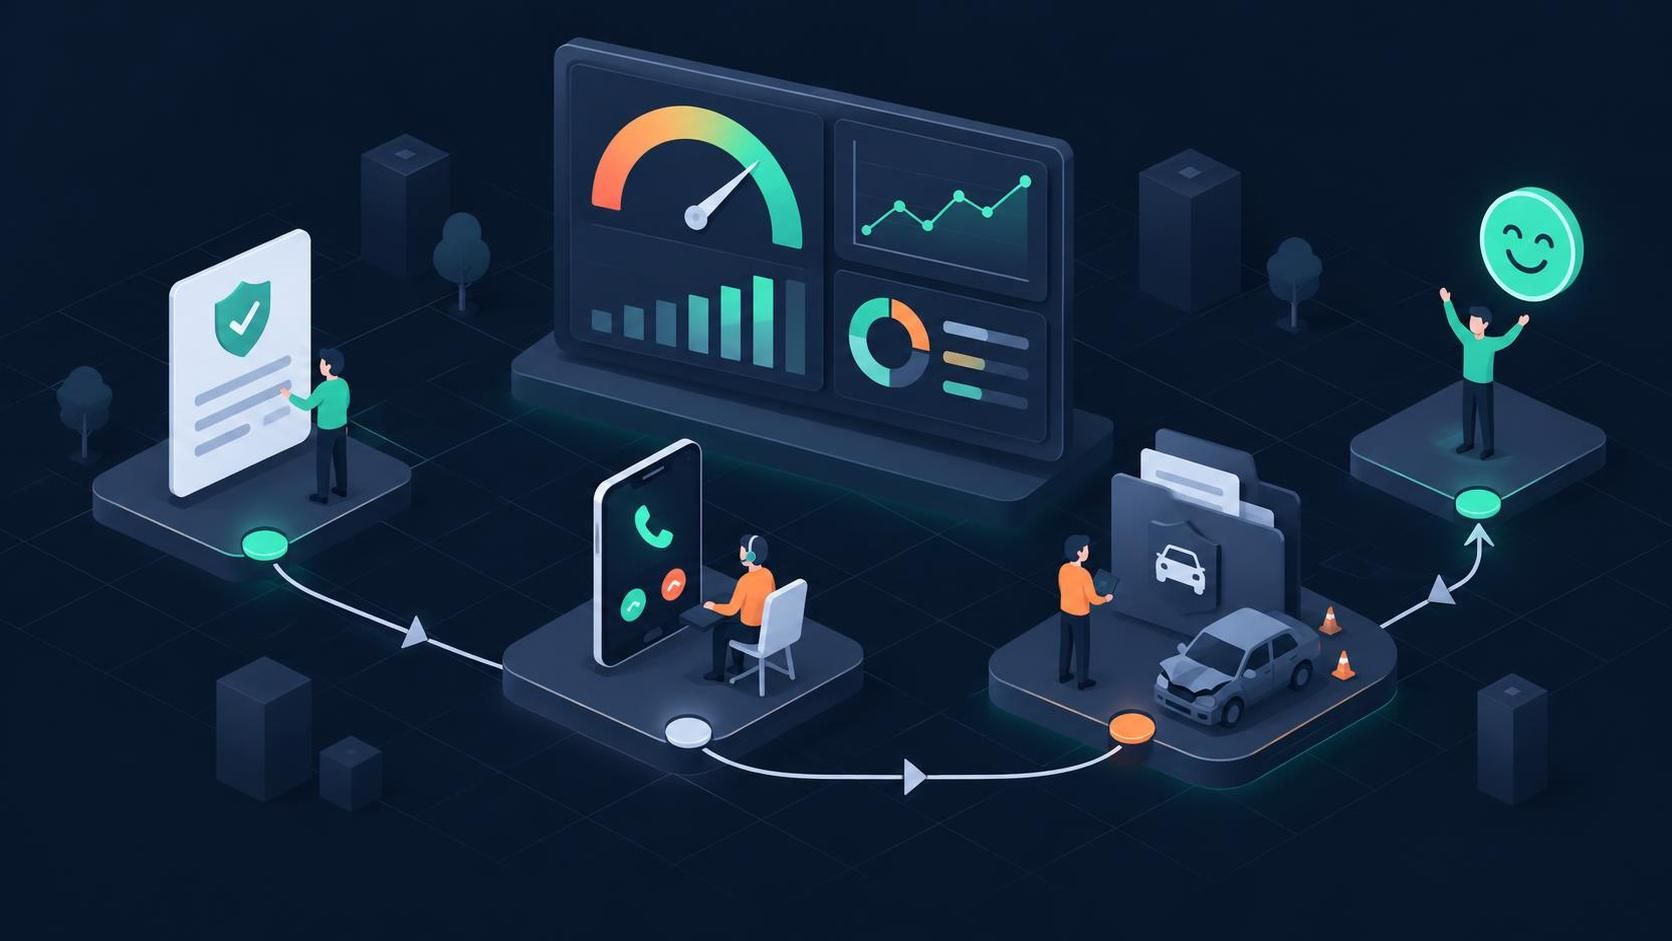
Un questionnaire ne doit pas reproduire l’organisation de l’entreprise. L’assuré n’a pas à évaluer successivement cinq services lorsqu’il souhaite seulement obtenir une réponse. Une collecte efficace part d’un événement identifiable et pose des questions auxquelles la personne peut répondre sans reconstituer tout son historique.
Claire décide ainsi de distinguer la souscription, la clôture d’un sinistre et le traitement d’une contestation. Elle conserve un tronc commun pour suivre les évolutions, puis ajoute une question spécifique à chaque situation. Cette stabilité facilite les comparaisons sans effacer les différences entre parcours.
Questionnaire assurance : poser des questions qui conduisent à une décision
Chaque question doit correspondre à une utilisation prévue. Si personne ne sait quelle décision prendre après une mauvaise note, sa pertinence mérite d’être réexaminée. Le guide pour concevoir une enquête de satisfaction permet de cadrer cette préparation avant le lancement.
- Nommer l’événement : rappeler le contact ou le dossier concerné, sans exposer d’informations sensibles dans le message.
- Mesurer une dimension : satisfaction globale, facilité ou clarté, selon l’objectif retenu.
- Identifier la cause : proposer quelques motifs adaptés au parcours et une réponse libre facultative.
- Prévoir la suite : expliquer si les remarques peuvent donner lieu à une reprise de contact.
Après une souscription, demandez par exemple : « Les exclusions principales vous ont-elles été expliquées clairement ? » Après une indemnisation, privilégiez : « Saviez-vous quelle serait la prochaine étape ? » Ces formulations éclairent des comportements observables, plutôt qu’un vague sentiment de modernité.
À retenir : une question de satisfaction, une question ciblée et un commentaire facultatif constituent un point de départ raisonnable. Ajoutez un item seulement si son utilité opérationnelle est démontrée.
Lorsque l’enquête révèle des difficultés à joindre le cabinet, une note supplémentaire ne résoudra pas le problème. Pour examiner un scénario de débordement téléphonique, demandez une démonstration AirAgent centrée sur les appels non décrochés.
Collecte des avis : limiter les biais et la fatigue des assurés
Le moment d’envoi influence la réponse. Une demande transmise immédiatement après un échange mesure surtout cette interaction. Une interrogation après clôture du dossier apprécie une expérience plus large. Ces résultats ne doivent pas être regroupés comme s’ils décrivaient exactement la même réalité.
- Évitez la sélection manuelle : les conseillers ne doivent pas inviter uniquement les personnes manifestement satisfaites.
- Plafonnez la sollicitation : plusieurs contacts rapprochés ne doivent pas entraîner plusieurs questionnaires identiques.
- Proposez des canaux adaptés : une collecte uniquement numérique peut sous-représenter certains publics.
- Surveillez la couverture : comparez les répondants avec les clients réellement concernés par l’événement.
Supposons que Claire obtienne 60 réponses sur 300 invitations, soit 20 %. Ce taux décrit la participation, pas la satisfaction des personnes silencieuses. Elle vérifie notamment si les dossiers longs, les clients âgés ou les interactions téléphoniques apparaissent suffisamment dans les réponses.
Les travaux présentés par Xerfi sur la relation client en assurance distinguent plusieurs marchés et profils. Cette segmentation rappelle une précaution essentielle : ne pas comparer directement des populations dont les besoins et les parcours diffèrent.
Claire teste ensuite les formulations auprès de quelques assurés volontaires. Elle leur demande ce qu’ils comprennent, sans orienter leur réponse. Une expression apparemment simple, comme « prise en charge », peut désigner l’accueil pour certains et l’indemnisation pour d’autres.
Pour prolonger ce test sur le canal vocal, explorez AirAgent pour votre service client en vérifiant la compréhension des demandes et les possibilités de transfert.
Une enquête fiable ne cherche pas à obtenir davantage de compliments : elle cherche à rendre les difficultés suffisamment précises pour être corrigées.
Indicateurs de satisfaction assurance : relier NPS, CSAT et CES aux opérations
Aucun indicateur de satisfaction ne décrit à lui seul toute une relation assurantielle. Une personne peut apprécier son conseiller, trouver une démarche pénible et juger son tarif excessif. Le tableau de bord doit préserver ces distinctions pour éviter des décisions fondées sur une moyenne trompeuse.
Le NPS, ou Net Promoter Score, mesure l’intention de recommandation. Le CSAT correspond à la satisfaction déclarée après une expérience définie. Le CES, ou Customer Effort Score, évalue l’effort nécessaire pour accomplir une démarche.
Calcul des scores : conserver des définitions comparables
Pour le NPS, les notes de 9 et 10 identifient les promoteurs ; celles de 0 à 6, les détracteurs. Le résultat soustrait leur proportion à celle des promoteurs. Il s’exprime entre −100 et +100, et non comme une note sur dix.
| Mesure | Usage pertinent | Précaution indispensable |
|---|---|---|
| NPS | Suivre l’intention de recommandation | Conserver une population et un moment de collecte comparables |
| CSAT | Évaluer une interaction ou une étape | Documenter l’échelle et les réponses considérées comme positives |
| CES | Repérer les démarches difficiles | Préciser si une note élevée signifie facilité ou effort important |
| Résolution au premier contact | Observer l’efficacité du traitement | Définir la période pendant laquelle un nouveau contact compte comme répétition |
Dans un exemple fictif de 100 réponses, 45 promoteurs et 30 détracteurs produisent un NPS de +15. Les 25 autres répondants sont dits passifs. Le détail du calcul du NPS aide à formaliser cette lecture sans confondre score et pourcentage de clients satisfaits.
Attention : un score sectoriel sans date, taille d’échantillon ni méthode ne constitue pas une référence solide. N’utilisez pas un ancien benchmark comme une photographie du marché actuel.
Si le tableau de bord révèle surtout des abandons téléphoniques, testez une réponse organisationnelle plutôt qu’un nouveau questionnaire. Vous pouvez étudier un scénario de qualification des appels avec AirAgent, puis mesurer son effet sur les recontacts.
Analyse des retours : transformer les commentaires en priorités chiffrées
L’analyse des retours commence par une grille de classement stable : attente, explication, pièces demandées, suivi, comportement ou accessibilité. Un même commentaire peut relever de plusieurs catégories. Cette possibilité évite de réduire artificiellement un problème complexe à une seule étiquette.
- Classer les commentaires avec des règles explicites.
- Rapprocher chaque motif des données de traitement disponibles.
- Estimer sa fréquence et ses conséquences pour les assurés.
- Attribuer une action, un responsable et une échéance.
- Contrôler les résultats sur une période comparable.
Claire découvre, dans notre cas illustratif, que la difficulté principale n’est pas le délai d’expertise lui-même. Les commentaires mentionnent surtout l’absence de nouvelles pendant cette attente. Elle teste donc un message d’étape, sans promettre de raccourcir un calendrier qu’elle ne maîtrise pas.
Elle suit ensuite trois éléments : les appels de suivi, la compréhension de la prochaine étape et les réponses négatives sur la visibilité. Cette combinaison permet de vérifier si l’action réduit une friction réelle. Une baisse isolée du volume d’appels pourrait aussi traduire du découragement.
La prudence s’impose également lorsque les volumes sont faibles. Une hausse mensuelle portant sur quelques réponses ne suffit pas à prouver une amélioration durable. Claire affiche donc systématiquement le nombre de répondants et privilégie une lecture sur plusieurs périodes comparables.
Pour examiner l’impact économique d’un accueil complémentaire, préparez votre estimation de ROI avec AirAgent à partir des appels évitables, du temps réellement économisé et du coût total envisagé.
Un score devient utile lorsqu’il explique une priorité, déclenche une action et permet d’en vérifier les effets.
Réclamation client en assurance : concilier conformité, explication et amélioration continue
Une réclamation client exprime un mécontentement ; elle ne se confond pas avec une simple demande d’information. Cette distinction conditionne l’orientation du dossier et son suivi. Un message intitulé « question sur ma franchise » peut contenir une contestation qui mérite un traitement spécifique.
Claire forme donc ses collaborateurs à reconnaître le contenu de la demande, au-delà de son objet. Elle désigne un responsable et prévoit un circuit d’escalade. L’assuré doit savoir qui examine son problème et quand il peut attendre une réponse, même si la décision finale nécessite une investigation.
Traitement des réclamations assurance : formaliser des délais et des responsabilités
Le cadre de référence de l’ACPR, l’Autorité de contrôle prudentiel et de résolution, prévoit des attentes précises pour le traitement des mécontentements. Il convient notamment de distinguer l’accusé de réception, la réponse au fond et les conditions d’accès à la médiation.
- Accusé de réception : dans un délai maximal de dix jours ouvrables, sauf réponse apportée dans ce délai.
- Réponse au fond : dans un délai n’excédant pas deux mois à compter de la première manifestation écrite du mécontentement.
- Suivi interne : conserver les dates, les éléments examinés et la réponse communiquée.
- Recours : présenter les modalités de médiation applicables, selon la situation et les conditions de recevabilité.
Ces repères ne remplacent pas l’examen des règles particulières applicables au dossier. Ils ne correspondent pas non plus aux délais d’indemnisation de chaque garantie. Confondre ces calendriers conduit à des promesses inexactes et à une nouvelle déception.
Bon à savoir : une réponse défavorable peut rester compréhensible et respectueuse. Elle doit expliquer les faits retenus, la règle appliquée et les voies de recours, sans se limiter à une formule standard.
Si les contestations arrivent d’abord au standard, leur orientation doit être testée avec soin. Pour examiner ce parcours, voyez comment AirAgent pourrait orienter une demande sensible, avec transfert humain et procédure de secours.
Données personnelles : recueillir les avis sans exposer les assurés
Le RGPD, règlement général sur la protection des données, impose notamment une finalité définie, une base légale appropriée et une conservation proportionnée. Le consentement n’est pas automatiquement la seule base possible. Le choix doit correspondre à l’usage et être documenté avec les personnes compétentes.
Les commentaires libres présentent un risque particulier. Un assuré peut y mentionner sa santé, sa situation financière ou celle d’un proche. Le questionnaire doit décourager les détails inutiles et limiter l’accès aux réponses aux collaborateurs qui en ont réellement besoin.
- Définir la finalité : comprendre les irritants, sans réutilisation commerciale implicite.
- Réduire la collecte : éviter les informations déjà disponibles ou sans utilité démontrée.
- Organiser les accès : séparer les besoins d’analyse et le traitement individuel.
- Encadrer les prestataires : vérifier les engagements, la sécurité et les conditions de conservation.
Dans le cabinet fictif, un assuré conteste une exclusion après un dommage. Claire fait vérifier l’explication donnée lors de la souscription, puis la cohérence du courrier de refus. L’examen porte autant sur la décision que sur la manière dont elle a été comprise.
Si plusieurs dossiers révèlent la même ambiguïté, elle modifie le support concerné et contrôle les nouveaux échanges. C’est le principe de l’amélioration continue : corriger la cause collective, pas seulement apaiser le cas individuel. Les catégories du logiciel de suivi doivent permettre de retrouver cette récurrence.
Avant de déléguer une partie de l’accueil, examinez les engagements d’AirAgent sur les données et les transferts humains. Confrontez-les à vos obligations, à vos procédures et aux usages réellement prévus.
La conformité renforce la confiance lorsqu’elle produit des explications vérifiables, des délais lisibles et des possibilités de recours effectives.
Automatisation de l’accueil assurance : améliorer l’expérience client sans enfermer l’assuré
L’automatisation peut faciliter l’accès au cabinet, mais sa valeur dépend du périmètre retenu. Un agent vocal conversationnel accueille et qualifie des demandes par téléphone. Un assistant textuel intervient sur un site ou une messagerie. Aucun de ces dispositifs ne doit devenir un obstacle supplémentaire.
L’expérience client repose ici sur la continuité : ne pas répéter inutilement son histoire, recevoir une information cohérente et accéder au bon interlocuteur. Une réponse immédiate, mais erronée ou sans issue, déplace simplement le problème vers le prochain appel.
Agent vocal assurance : commencer par des demandes simples et réversibles
Claire retient d’abord des usages dont les règles sont stables. Elle exclut les décisions sur la couverture et les situations exigeant une appréciation individuelle. Son objectif n’est pas de supprimer les échanges humains, mais de réserver leur disponibilité aux demandes qui nécessitent du jugement.
- Orienter : distinguer une demande administrative d’un besoin d’assistance.
- Informer : communiquer des horaires ou expliquer une procédure générale validée.
- Organiser : recueillir une demande de rendez-vous selon les possibilités effectivement disponibles.
- Préparer : collecter un motif de contact utile avant transmission au conseiller.
L’accès à un dossier ou l’envoi d’un document supposent des vérifications supplémentaires. La disponibilité de ces fonctions dépend de la solution et de son raccordement aux outils existants. Elles doivent être démontrées sur le périmètre retenu, pas présumées à partir d’une présentation commerciale.
Attention : ne laissez pas un système improviser une garantie, confirmer une indemnisation ou traiter seul une détresse. Prévoyez une sortie humaine clairement accessible et un parcours alternatif en cas d’échec.
Pour tester ce périmètre limité, demandez un essai d’AirAgent sur vos trois motifs d’appels prioritaires. Utilisez des scénarios réalistes, incluant les incompréhensions et les demandes hors cadre.
Retour sur investissement : mesurer les gains sans masquer les coûts reportés
Le gain économique ne correspond pas au nombre d’appels pris par un automate. Il dépend du temps humain réellement libéré et des nouvelles tâches créées. Les corrections, la supervision et les rappels après échec doivent donc apparaître dans le calcul.
| Dimension | Mesure avant et après | Condition de réussite |
|---|---|---|
| Accessibilité | Abandons et délai avant prise en charge | Ne pas confondre décroché automatique et demande résolue |
| Efficacité | Temps humain total par motif | Inclure supervision et reprises manuelles |
| Qualité | Résolution, satisfaction et recontacts | Maintenir les contrôles sur les cas sensibles |
| Économie | Valeur du temps libéré moins coût complet | Intégrer paramétrage, abonnement et formation |
Voici une simulation pédagogique : 400 demandes mensuelles simplifiées économisent chacune deux minutes nettes. Cela représente environ 13,3 heures. Avec une valorisation interne de 30 euros par heure, le temps dégagé vaut environ 400 euros, avant déduction des coûts du dispositif.
Cette valorisation n’est pas automatiquement une économie de trésorerie. Elle peut correspondre à une disponibilité supplémentaire pour rappeler les assurés ou traiter les dossiers complexes. Claire suit donc aussi l’usage du temps récupéré, afin de vérifier son bénéfice pour l’organisation.
- Établir une référence sur une période représentative.
- Lancer un pilote limité avec des scénarios autorisés explicites.
- Contrôler les échanges selon un échantillonnage adapté aux risques.
- Comparer les résultats à activité et motifs aussi proches que possible.
- Élargir seulement lorsque les critères de qualité sont respectés.
Pour préparer cette évaluation, soumettez votre cahier de tests à AirAgent. Demandez une démonstration des transferts, des limites fonctionnelles et du traitement des situations non comprises.
Une automatisation réussie se juge à la simplicité obtenue pour l’assuré et à la capacité rendue aux équipes, pas au seul volume de conversations traitées.
Quel indicateur choisir pour mesurer la satisfaction client en assurance ?
Associez le CSAT pour une interaction précise, le CES pour la facilité d’une démarche et le NPS pour l’intention de recommandation. Complétez ces mesures par les délais, les recontacts et les commentaires. Chaque résultat doit être accompagné du nombre de réponses et de sa méthode de collecte.
Quand envoyer une enquête de satisfaction à un assuré ?
Déclenchez l’enquête après un événement clairement identifié : souscription, échange avec un conseiller ou clôture d’un sinistre. Le moment choisi dépend de ce que vous souhaitez mesurer. Limitez les sollicitations rapprochées et ne mélangez pas satisfaction après contact et appréciation globale du dossier.
Comment exploiter les commentaires négatifs des assurés ?
Classez les remarques par motif, rapprochez-les des données de traitement et identifiez les causes récurrentes. Attribuez ensuite une action à un responsable avec une échéance. Vérifiez son effet sur les mêmes indicateurs, sans vous limiter à rappeler individuellement les personnes mécontentes.
Un agent vocal peut-il traiter une réclamation d’assurance ?
Il peut contribuer à repérer le motif et orienter la demande si le dispositif est conçu et testé pour cela. Il ne doit pas improviser une décision contractuelle. Les situations sensibles exigent un transfert adapté, une traçabilité et un traitement conforme à la procédure de réclamation.
Articles connexes
Expérience client formation : organismes et centres
20 min de lecture
Secteurs & MétiersExpérience client télécom : réduire le churn opérateur
22 min de lecture
Secteurs & MétiersParcours client SaaS : de l’onboarding au renouvellement
21 min de lecture
Secteurs & MétiersExpérience client luxe : les codes de l’exception
21 min de lecture